Jak zbudować uzasadnienie biznesowe dla systemu operacyjnego zakładu
Zespół DBR77 IRIS7 min czytania
Buduj uzasadnienie biznesowe dla systemu operacyjnego zakładu na własnym punkcie wyjścia, a nie na procentach dostawcy. Przez kilka tygodni mierz od czterech do sześciu strat na jednej linii, przypisz koszt do każdej z nich i policz, jaką część tych strat system musi usunąć, by się zwrócić. Potem niech pilotaż na jednej linii pokaże, czy tak się dzieje, zanim zobowiążesz się do wdrożenia w całym zakładzie.
Dział finansów dostaje wtedy liczbę, którą może zweryfikować, a obie strony są chronione przed najczęstszym błędem: uzasadnieniem zbudowanym na cudzych wynikach. Poniżej: dlaczego większość uzasadnień się nie sprawdza, jak zmierzyć punkt wyjścia, jak wycenić każdą stratę, pełny koszt, test progu rentowności i rola pilotażu.
Dlaczego większość uzasadnień biznesowych dla oprogramowania zakładu się nie sprawdza
Większość uzasadnień zawodzi na jeden z trzech sposobów. Kopiują procenty korzyści z broszury, więc nikt w zakładzie w nie nie wierzy. Liczą tylko opłaty licencyjne, więc prawdziwy koszt wychodzi później. Albo obiecują jedną liczbę bez możliwości jej sprawdzenia.
Badania McKinsey dotyczące cyfrowej produkcji wykazały, że firmy, które utknęły w „czyśćcu pilotaży”, nie widziały istotnych korzyści w wyniku finansowym. McKinsey radził, by zaczynać od wartości dla wyniku finansowego i dopiero od niej dochodzić do technologii, a nie odwrotnie, z etapową mapą drogową i uzasadnieniem biznesowym. Prościej mówiąc: zacznij od tego, co zakład traci dziś.
Gdzie te straty powstają w zakładzie z osobnymi narzędziami, opisuje artykuł Prawdziwy koszt rozproszonych systemów i arkuszy kalkulacyjnych w zakładzie. Ten artykuł zamienia je w uzasadnienie.
Krok 1: zmierz punkt wyjścia, którego możesz bronić
Wybierz jedną linię i mierz przez cztery do ośmiu tygodni, w razie potrzeby uzupełniając luki ręcznie. Każda strata potrzebuje definicji, źródła i właściciela.
| Strata | Jak ją mierzyć | Gdzie dziś są dane | Jak ją wycenić |
|---|---|---|---|
| Nieplanowane postoje | Godziny w miesiącu, z przyczynami postojów | Dane z maszyn, raporty zmianowe, MES | Utracona marża na godzinę na wąskim gardle, nadgodziny na odrobienie |
| Braki i poprawki | Sztuki lub kg tygodniowo, według rodzaju wady | Formularze jakości, MES, ERP | Materiał plus robocizna plus czas maszyny |
| Spóźniony lub brakujący materiał | Minuty, przez które linia czeka na materiał | Notatki zmianowe, rejestry magazynowe | Jak postoje, plus koszt pilnego transportu |
| Przepisywanie i uzgadnianie danych | Godziny tygodniowo na kopiowanie danych między narzędziami | Zapytaj planistów, kierowników zmian, pracowników jakości | Pełny koszt godziny pracy |
| Spóźnione utrzymanie ruchu | Zaległe zlecenia prewencyjne, powtarzające się awarie | CMMS, tablica | Koszt naprawy, części zamienne, wywołane postoje |
| Reklamacje klientów | Liczba na kwartał i koszt obsługi | Jakość, sprzedaż | Noty kredytowe, sortowanie, wysyłka, utracone zamówienia |
Dla strat jakościowych przydatną ramą jest metoda kosztów jakości ASQ. Dzieli ona koszty błędów na koszty błędów wewnętrznych, czyli wad wykrytych, zanim klient otrzyma produkt, oraz koszty błędów zewnętrznych, czyli wad wykrytych później. Licz je osobno.
Dane branżowe pomagają jako kontekst, a nie jako Twoja liczba. Siemens podaje, że przeciętny duży zakład traci 27 godzin miesięcznie na nieplanowane postoje. Twoja linia może być daleko powyżej albo poniżej tej wartości. W uzasadnieniu miejsce ma tylko Twoja własna liczba.
Krok 2: wyceń każdą stratę, potem sprawdź próg rentowności
Nie zaczynaj od „system skróci postoje o X%”. Zacznij od pytania, które dział finansów może sprawdzić: ile strat trzeba usunąć, by pokryć koszt?
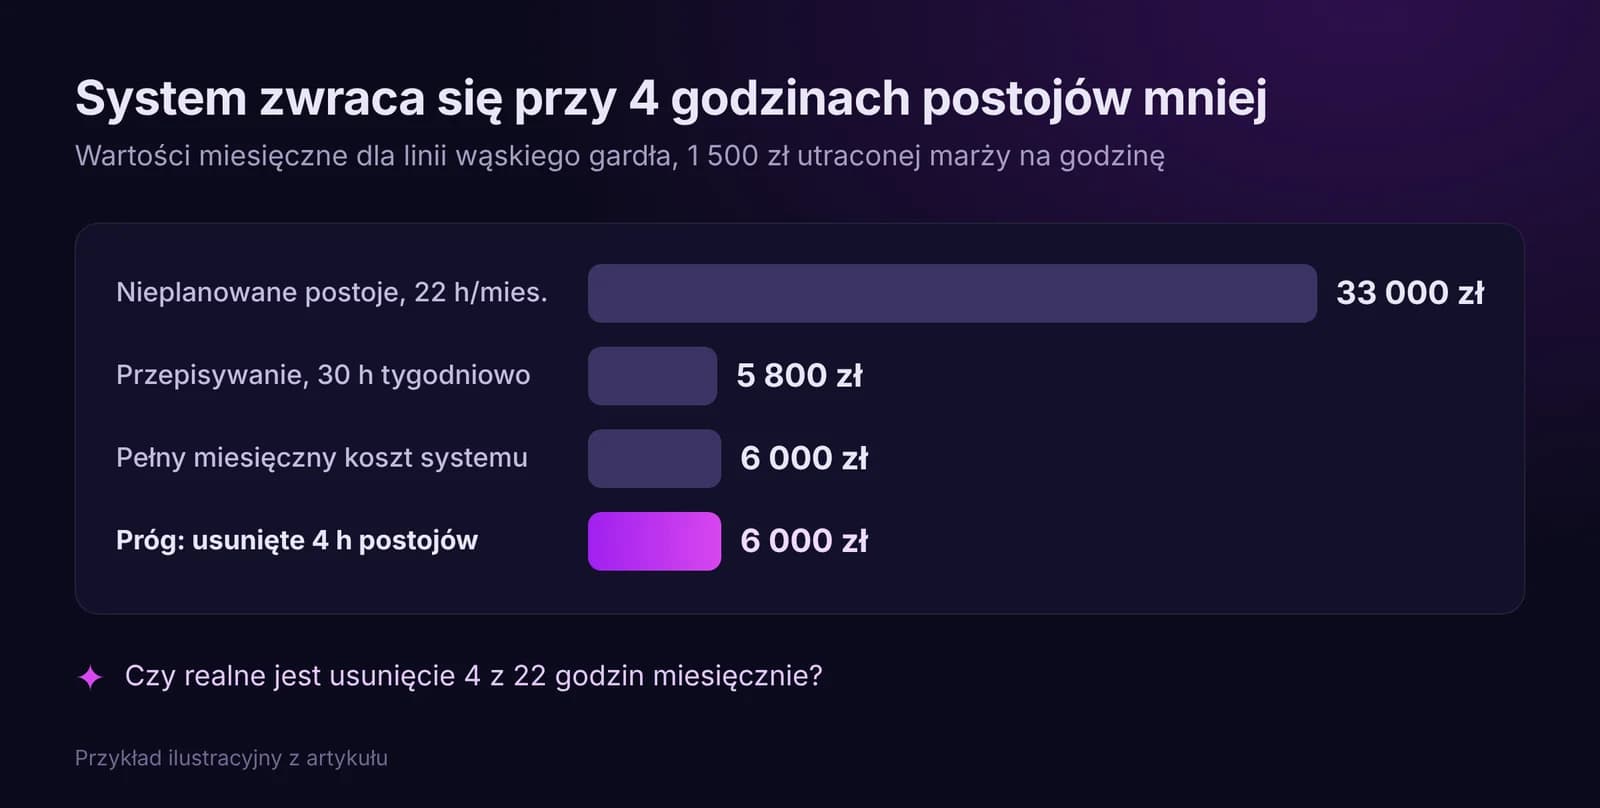
Przykład ilustracyjny: zakład dwuzmianowy przez sześć tygodni mierzy jedną linię, która jest wąskim gardłem. Nieplanowane postoje wynoszą średnio 22 godziny miesięcznie. Każda godzina na tej linii to 1 500 zł utraconej marży, więc postoje kosztują około 33 000 zł miesięcznie. Planiści i kierownicy zmian spędzają 30 godzin tygodniowo na przepisywaniu danych, po 45 zł za godzinę, co dodaje około 5 800 zł miesięcznie. Jeśli pełny miesięczny koszt systemu dla tej linii wynosi 6 000 zł, osiąga on próg rentowności, gdy usuwa około 4 godzin postojów miesięcznie albo mniejszą kombinację postojów i przepisywania. Zespół zapisuje to jako cel pilotażu.
To zmienia dyskusję. Zamiast spierać się o deklarację dostawcy, zespół pyta: czy realne jest usunięcie 4 z 22 godzin miesięcznie? Produkcja oceni to na podstawie przyczyn postojów.
Trzymaj dwie listy osobno. Twarde oszczędności mierzy się w pieniądzach: postoje, braki, nadgodziny, transport. Miękkie korzyści, takie jak szybsze audyty czy łatwiejsze wdrażanie nowych pracowników, trafiają na osobną listę i nie są dodawane do sumy. Dyrektor finansowy bardziej zaufa uzasadnieniu, w którym miękka lista jest wyraźnie oznaczona.
Krok 3: policz pełny koszt
Opłaty abonamentowe to tylko część kosztu:
- Oprogramowanie: per moduł, per zakład, per użytkownik, zależnie od modelu cenowego.
- Wdrożenie: konfiguracja, porządkowanie danych podstawowych, testy.
- Integracja: ERP, istniejący CMMS lub WMS, dane z maszyn.
- Sprzęt: tablety, skanery, urządzenia brzegowe, zmiany w sieci na hali.
- Czas wewnętrzny: kluczowi użytkownicy, IT/OT, kierownicy zmian w czasie szkoleń. To realny koszt, nawet jeśli nie przychodzi za niego faktura.
- Zarządzanie zmianą: szkolenia, nowe nawyki, nadzór w pierwszych miesiącach.
Nie obcinaj ostatniej pozycji, żeby liczby się zgadzały. Badania Prosci wykazały, że projekty z doskonałym zarządzaniem zmianą miały około siedmiokrotnie większą szansę na osiągnięcie celów niż projekty ze słabym zarządzaniem zmianą: 88% wobec 13%.
Krok 4: niech pilotaż będzie dowodem
Pilotaż to moment, w którym uzasadnienie zostaje potwierdzone albo obalone. Zanim się zacznie, uzgodnij na piśmie:
- Linię i zakres: które moduły, które zmiany.
- Miary: te same definicje co w punkcie wyjścia.
- Cel: wartość progu rentowności z kroku 2 plus cel ambitny.
- Datę decyzji: kiedy finanse i produkcja porównają wyniki.
- Regułę: jaki wynik oznacza skalowanie, drugi pilotaż albo zatrzymanie.
Jeśli zakład decyduje też o zmianie układu linii albo nowym sprzęcie, przetestuj to osobno w symulacji. Decyzje inwestycyjne opisuje artykuł Jak zbudować uzasadnienie biznesowe dla cyfrowego bliźniaka. Wybór między dostawcami przed pilotażem opisuje artykuł Jak ocenić system operacyjny zakładu.
Jak to działa w DBR77 IRIS
DBR77 IRIS wspiera uzasadnienie, które zaczyna się od małej skali. Cennik jest per moduł, więc pilotaż może objąć jeden moduł na jednej linii, a kolejne moduły można dodać później, z przeniesieniem danych i konfiguracji. Cena miesięczna obejmuje hosting, aktualizacje i standardowe wsparcie. Wdrożenie, integracje na zamówienie i szkolenia premium są wyceniane osobno, więc od początku można je wpisać do pozycji kosztowych.
Na stronie z cennikiem IRIS jest kalkulator zwrotu z inwestycji, który pyta o liczbę linii, godziny nieplanowanych postojów w miesiącu, budżet utrzymania ruchu i koszt jakości. Jego wyniki to szacunki oparte na wskaźnikach branżowych, więc traktuj je jako pierwszy szkic i zastąp je własnym punktem wyjścia.
W czasie pilotażu IRIS KPI i analityka jakości w IRIS QMS śledzą te same miary co w punkcie wyjścia: OEE, MTBF, MTTR, postoje planowane i nieplanowane, uzysk za pierwszym podejściem i koszt złej jakości, z możliwością przejścia od zakładu do linii, zmiany i maszyny. Dzięki temu porównanie przed i po to raport, a nie dyskusja.
Najczęstsze pytania
Czy możemy użyć w uzasadnieniu danych porównawczych dostawcy?
Tylko jako kontekstu. Dział finansów powinien zobaczyć Twój własny punkt wyjścia i cel progu rentowności. Dane porównawcze z innych zakładów opisują inne zakłady.
A jeśli nie mamy danych wyjściowych?
Mierz ręcznie przez cztery tygodnie na jednej linii: czasy i przyczyny postojów, liczbę braków, godziny spędzone na przepisywaniu. Przybliżone dane, które są Twoje, są lepsze niż precyzyjne dane pożyczone.
Do jakiego okresu zwrotu powinniśmy dążyć?
Użyj tego samego progu, którego zakład używa przy inwestycjach w sprzęt, i oceniaj według tych samych zasad.
Podsumowanie
Uzasadnienie biznesowe dla systemu operacyjnego zakładu nie potrzebuje wymyślonych liczb. Potrzebuje punktu wyjścia z Twojej własnej linii, wyceny każdej straty, pełnej listy kosztów i celu progu rentowności, który pilotaż może potwierdzić. Dział finansów dostaje wtedy liczbę, którą może zweryfikować, a produkcja cel, za który może odpowiadać.
Źródła
- McKinsey & Company, How digital manufacturing can escape "pilot purgatory", 2018
- ASQ, Cost of Quality (COQ)
- Siemens, The True Cost of Downtime 2024, 2024
- Prosci, The Correlation Between Change Management and Project Success, 2023