كيف تبني دراسة جدوى لنظام تشغيل المصنع
فريق DBR77 IRIS7 دقيقة قراءة
ابنِ دراسة الجدوى لنظام تشغيل المصنع على خط الأساس لديك، لا على نسب المورد المئوية. قِس أربعًا إلى ست خسائر على خط واحد لبضعة أسابيع، وضع تكلفة لكل منها، واحسب مقدار الخسارة الذي يجب أن يزيله النظام ليغطي تكلفته. ثم دع تجربة على خط واحد تُظهر هل يحقق ذلك، قبل أن تلتزم بالمصنع كله.
يمنح هذا قسم المالية رقمًا يمكنه تدقيقه، ويحمي الطرفين من أكثر أسباب الفشل شيوعًا: دراسة مبنية على نتائج غيرك. فيما يلي: لماذا تفشل معظم الدراسات، وكيف تقيس خط الأساس، وكيف تقدّر قيمة كل خسارة، والتكلفة الكاملة، واختبار نقطة التعادل، ودور التجربة.
لماذا تفشل معظم دراسات الجدوى لبرمجيات المصانع
تفشل معظم الدراسات بإحدى ثلاث طرق. فهي تنسخ نسب الفوائد من كتيّب، فلا يصدقها أحد في المصنع. أو تحسب رسوم الترخيص فقط، فتظهر التكلفة الحقيقية لاحقًا. أو تعد برقم واحد دون أي وسيلة للتحقق منه.
وجدت أبحاث McKinsey حول التصنيع الرقمي أن الشركات العالقة في "مطهر التجارب" لم تكن تحقق فوائد ملموسة في صافي الأرباح، ونصحت بالعمل انطلاقًا من القيمة في صافي الأرباح رجوعًا، لا انطلاقًا من التقنية، مع خارطة طريق على مراحل ودراسة جدوى. بعبارة بسيطة: ابدأ بما يخسره المصنع اليوم.
ويتناول مقال التكلفة الحقيقية للأنظمة المنعزلة وجداول البيانات في المصنع أين تقع هذه الخسائر في مصنع يعمل بأدوات منفصلة. أما هذا المقال فيحوّلها إلى دراسة جدوى.
الخطوة 1: قِس خط أساس يمكنك الدفاع عنه
اختر خطًا واحدًا وقِس لمدة أربعة إلى ثمانية أسابيع، مع سد الثغرات يدويًا عند الحاجة. تحتاج كل خسارة إلى تعريف ومصدر ومسؤول.
| الخسارة | كيف تقيسها | أين توجد البيانات اليوم | كيف تقدّر قيمتها |
|---|---|---|---|
| التوقف غير المخطط | الساعات شهريًا، مع أسباب التوقف | بيانات الآلات، وتقارير الورديات، وMES | المساهمة المفقودة لكل ساعة على عنق الزجاجة، والعمل الإضافي للتعويض |
| الهالك وإعادة التشغيل | الوحدات أو الكيلوغرامات أسبوعيًا، حسب نوع العيب | نماذج الجودة، وMES، وERP | المواد مضافًا إليها العمالة ووقت الآلة |
| تأخر المواد أو نقصها | الدقائق التي ينتظر فيها خط الإنتاج المواد | ملاحظات الورديات، وسجلات المستودع | كالتوقف، مضافًا إليه الشحن العاجل |
| إعادة الإدخال والمطابقة | الساعات أسبوعيًا التي تُقضى في نسخ البيانات بين الأدوات | اسأل المخطِّطين وقادة الورديات وموظفي الجودة | التكلفة الكاملة للساعة |
| الصيانة المتأخرة | أوامر العمل الوقائية المتأخرة، والأعطال المتكررة | CMMS، واللوح الأبيض | تكلفة الإصلاح، وقطع الغيار، والتوقف الذي سببته |
| شكاوى العملاء | العدد في كل ربع سنة وتكلفة المعالجة | الجودة، والمبيعات | الأرصدة الدائنة، والفرز، والشحن، والطلبات المفقودة |
بالنسبة لخسائر الجودة، تُعد طريقة تكلفة الجودة من ASQ إطارًا مفيدًا. فهي تقسم تكاليف الإخفاق إلى تكاليف الإخفاق الداخلي، للعيوب المكتشفة قبل أن يستلم العميل المنتج، وتكاليف الإخفاق الخارجي، للعيوب المكتشفة بعد ذلك. احسب النوعين كلًّا على حدة.
تفيد أرقام القطاع كسياق، لا كرقمك أنت. تفيد Siemens بأن المصنع الكبير المتوسط يخسر 27 ساعة شهريًا بسبب التوقف غير المخطط. قد يكون خطك أعلى من ذلك بكثير أو أقل. ورقمك أنت وحده مكانه في دراسة الجدوى.
الخطوة 2: قدّر قيمة كل خسارة، ثم اختبر نقطة التعادل
لا تبدأ بعبارة "سيخفض النظام التوقف بنسبة كذا%". ابدأ بالسؤال الذي يستطيع قسم المالية التحقق منه: ما مقدار الخسارة الذي يجب إزالته لتغطية التكلفة؟
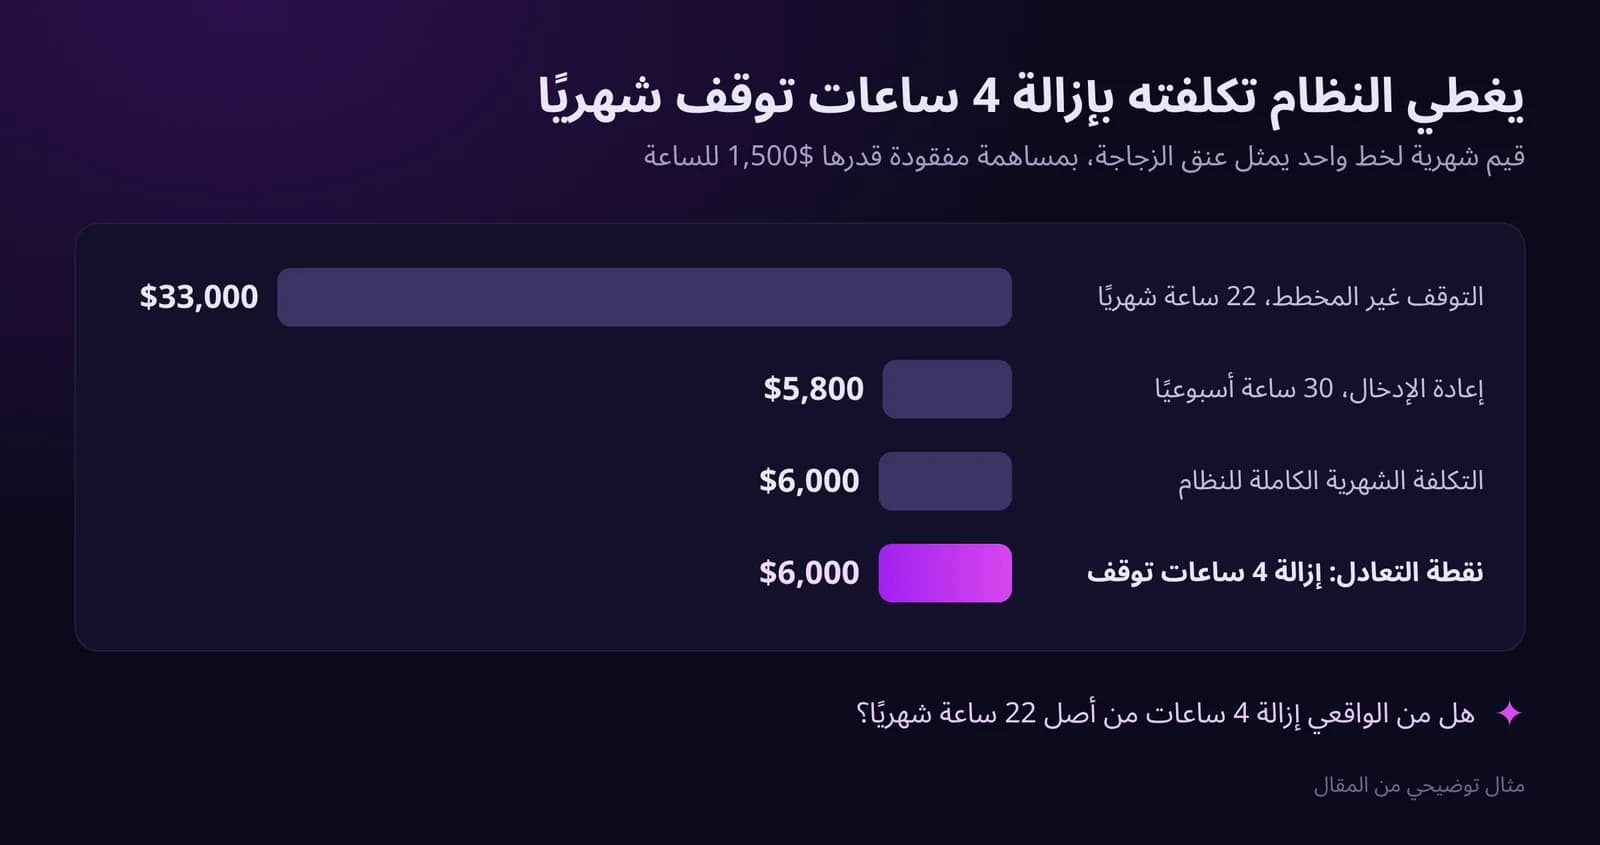
مثال توضيحي: مصنع بورديتين يقيس خطًا واحدًا يمثل عنق الزجاجة لمدة ستة أسابيع. يبلغ متوسط التوقف غير المخطط 22 ساعة شهريًا. كل ساعة على هذا الخط تساوي $1,500 من المساهمة المفقودة، لذا يكلّف التوقف نحو $33,000 شهريًا. ويقضي المخطِّطون وقادة الورديات 30 ساعة أسبوعيًا في إعادة إدخال البيانات، بتكلفة $45 للساعة، ما يضيف نحو $5,800 شهريًا. إذا كانت التكلفة الشهرية الكاملة للنظام على هذا الخط $6,000، فإنه يبلغ نقطة التعادل عندما يزيل نحو 4 ساعات من التوقف شهريًا، أو مزيجًا أصغر من التوقف وإعادة الإدخال. يدوّن الفريق ذلك كهدف للتجربة.
وهذا يغيّر النقاش. فبدلًا من الجدال حول ادعاء المورد، يسأل الفريق: هل من الواقعي إزالة 4 ساعات من أصل 22 ساعة شهريًا؟ ويستطيع قسم العمليات أن يحكم على ذلك من أسباب التوقف.
أبقِ قائمتين منفصلتين. الوفورات الصلبة تُقاس بالمال: التوقف، والهالك، والعمل الإضافي، والشحن. أما الفوائد الناعمة، مثل التدقيقات الأسرع أو التأهيل الأسهل للموظفين الجدد، فتوضع في قائمة منفصلة ولا تُضاف إلى الإجمالي. وسيثق المدير المالي بالدراسة أكثر عندما تكون القائمة الناعمة موسومة بوضوح.
الخطوة 3: احسب التكلفة الكاملة
رسوم الاشتراك ليست سوى جزء من التكلفة:
- البرمجيات: لكل وحدة، أو لكل موقع، أو لكل مستخدم، حسب نموذج التسعير.
- التنفيذ: الإعداد، وتنظيف البيانات الرئيسية، والاختبار.
- التكامل: ERP، وأنظمة CMMS أو WMS القائمة، وبيانات الآلات.
- الأجهزة: الأجهزة اللوحية، والماسحات الضوئية، وأجهزة الحافة، وتغييرات الشبكة في أرض المصنع.
- الوقت الداخلي: المستخدمون الرئيسيون، وفريق IT/OT، وقادة الورديات أثناء التدريب. هذه تكلفة حقيقية حتى إن لم تصل فاتورة.
- إدارة التغيير: التدريب، والإجراءات الروتينية الجديدة، والإشراف في الأشهر الأولى.
لا تقتطع البند الأخير لكي تستقيم الأرقام. وجدت أبحاث Prosci أن المشاريع التي حظيت بإدارة تغيير ممتازة كانت أكثر احتمالًا لتحقيق أهدافها بنحو سبع مرات من تلك التي كانت إدارة التغيير فيها ضعيفة: 88% مقابل 13%.
الخطوة 4: اجعل التجربة هي الدليل
التجربة هي المكان الذي تُثبت فيه دراسة الجدوى أو تسقط. قبل أن تبدأ، اتفقوا كتابيًا على:
- الخط والنطاق: أي الوحدات، وأي الورديات.
- المقاييس: التعريفات نفسها المستخدمة في خط الأساس.
- الهدف: رقم نقطة التعادل من الخطوة 2، إضافة إلى هدف طموح.
- تاريخ القرار: متى سيقارن قسما المالية والعمليات النتائج.
- القاعدة: أي نتيجة تؤدي إلى التوسع، أو إلى تجربة ثانية، أو إلى التوقف.
إذا كان المصنع يقرر أيضًا تغييرًا في التخطيط الداخلي أو معدات جديدة، فاختبر ذلك بشكل منفصل في محاكاة. ويتناول مقال كيف تبني دراسة جدوى للتوأم الرقمي القرارات الرأسمالية. أما الاختيار بين الموردين قبل التجربة فيتناوله مقال كيف تقيّم نظام تشغيل المصنع.
كيف يعمل ذلك في DBR77 IRIS
يدعم DBR77 IRIS دراسة جدوى تبدأ صغيرة. التسعير لكل وحدة، لذا يمكن أن تغطي التجربة وحدة واحدة على خط واحد، ويمكن إضافة وحدات أخرى لاحقًا مع انتقال البيانات والإعدادات. يشمل السعر الشهري الاستضافة والتحديثات والدعم القياسي. أما التنفيذ والتكاملات المخصصة والتدريب المتقدم فلها عروض أسعار منفصلة، لذا يمكن إدراجها في بند التكلفة منذ البداية.
تحتوي صفحة أسعار IRIS على حاسبة للعائد على الاستثمار تطلب عدد الخطوط، وساعات التوقف غير المخطط شهريًا، وميزانية الصيانة، وتكلفة الجودة. نتائجها تقديرات مبنية على معايير القطاع، لذا تعامل معها كمسودة أولى واستبدلها بخط الأساس لديك.
أثناء التجربة، يتتبع IRIS KPI وتحليلات الجودة في IRIS QMS المقاييس نفسها المستخدمة في خط الأساس: OEE وMTBF وMTTR، والتوقف المخطط وغير المخطط، ونسبة النجاح من المرة الأولى، وتكلفة ضعف الجودة، مع إمكانية التعمق من مستوى المصنع إلى الخط والوردية والآلة. وهذا يجعل المقارنة بين ما قبل وما بعد تقريرًا، لا نقاشًا.
الأسئلة الشائعة
هل يمكننا استخدام أرقام المورد المرجعية في دراسة الجدوى؟
كسياق فقط. ينبغي أن يرى قسم المالية خط الأساس لديك وهدفًا لنقطة التعادل. فالأرقام المرجعية من مصانع أخرى تصف مصانع أخرى.
ماذا لو لم تكن لدينا بيانات لخط الأساس؟
قِس يدويًا لمدة أربعة أسابيع على خط واحد: أوقات التوقف وأسبابها، وأعداد الهالك، والساعات التي تُقضى في إعادة الإدخال. البيانات التقريبية التي تملكها أفضل من البيانات الدقيقة التي استعرتها.
ما فترة الاسترداد التي ينبغي أن نستهدفها؟
استخدم الحد الأدنى نفسه الذي يستخدمه مصنعك للمعدات، واحكم عليه بالقواعد نفسها.
الخلاصة
لا تحتاج دراسة الجدوى لنظام تشغيل المصنع إلى أرقام مخترعة. بل تحتاج إلى خط أساس من خطك أنت، وقيمة لكل خسارة، وقائمة كاملة بالتكاليف، وهدف لنقطة التعادل يمكن لتجربة أن تؤكده. وهذا يمنح قسم المالية رقمًا يمكنه تدقيقه، ويمنح قسم العمليات هدفًا يمكنه أن يتحمل مسؤوليته.
المصادر
- McKinsey & Company، How digital manufacturing can escape "pilot purgatory"، 2018
- ASQ، Cost of Quality (COQ)
- Siemens، The True Cost of Downtime 2024، 2024
- Prosci، The Correlation Between Change Management and Project Success، 2023